

Mapa do site


Já sou cliente só multas


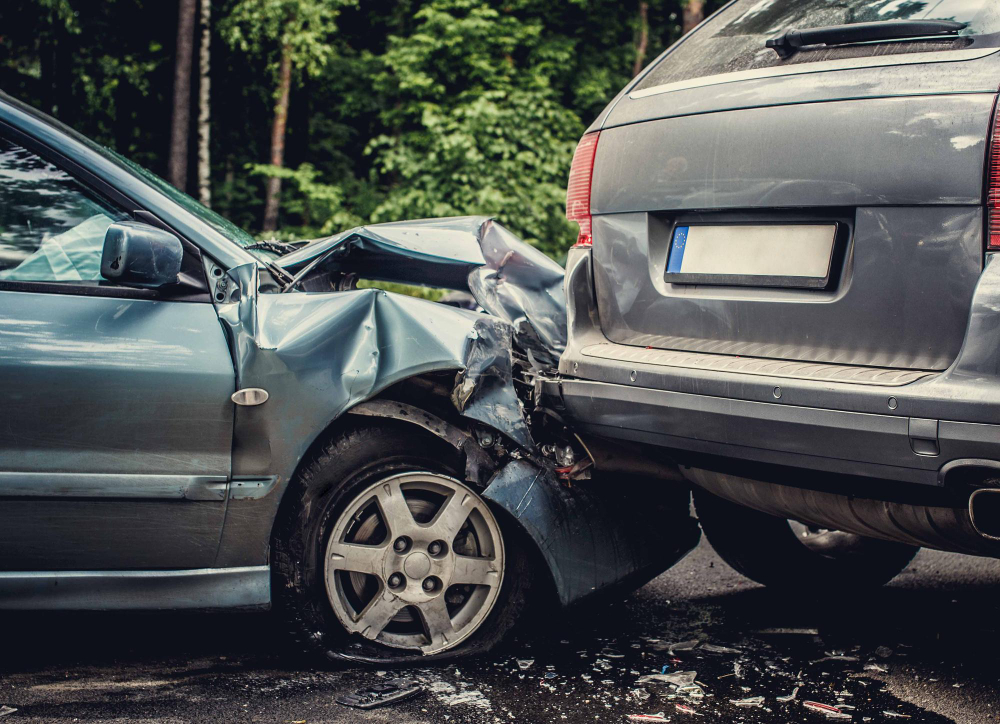


Quando o carro sofre um dano coberto, o seguro trata o sinistro de duas formas. Na perda parcial, o veículo pode ser consertado e a franquia costuma ser aplicada. Na perda total, os danos atingem o critério de referência, comum em 75% do valor do veículo, e o caso caminha para indenização integral em vez de reparo.
Depois de uma batida, a primeira dúvida do motorista costuma ser a mesma: meu carro vai ser consertado ou indenizado? A resposta depende do tamanho do dano.
O seguro avalia cada acidente de forma diferente e é exatamente nessa hora que surgem dois termos cruciais que todo motorista precisa entender de verdade: perda parcial e perda total.
Entenda agora como a seguradora calcula o dano do seu veículo e saiba exatamente o que esperar se precisar acionar a sua apólice!
Nem todo sinistro recebe o mesmo tratamento. Quando o carro sofre um dano coberto, a seguradora avalia a gravidade. Se o prejuízo fica abaixo de um critério definido na apólice, é perda parcial. Se ultrapassa esse critério, vira perda total. Essa diferença muda tudo, do conserto ao valor pago.
A perda parcial acontece quando o veículo sofre danos, mas o prejuízo não atinge o critério de perda total. Nesse caso, o carro tem condições de reparo. Conforme a cobertura contratada e as condições da apólice, a seguradora pode autorizar o conserto.
É justamente aqui que a franquia costuma aparecer. Ela é a sua participação financeira no reparo, quando prevista para aquela cobertura.
Imagine uma colisão em que o reparo do veículo é orçado em R$15.000. Após a análise, a seguradora constata que os danos não atingem o critério de perda total. Trata-se de uma perda parcial.
Se a cobertura prevê franquia, você participa com o valor estabelecido na apólice, e a seguradora assume o restante, dentro das condições do seguro. O foco nesse cenário está no conserto do carro, não no pagamento do valor integral.
A perda total ocorre quando os danos atingem o critério definido no seguro para a indenização integral. No seguro auto, é comum encontrar o percentual de 75% como referência: se o prejuízo chega ou passa desse patamar do valor do veículo, o caso tende à indenização.
Esse percentual é uma referência frequente, mas a regra exata sempre precisa ser verificada nas condições do produto contratado. Em vez de consertar, o seguro caminha para pagar a indenização dentro dos limites da apólice.
A tabela abaixo resume as diferenças que mais geram dúvida:

A franquia aparece principalmente na perda parcial, quando há reparo. Já o valor da indenização, na perda total, respeita o Limite Máximo de Indenização. Para entender como as coberturas e o LMI definem o tamanho da sua proteção, vale conferir cada ponto na apólice.
Em ambos os casos, nada acontece de forma automática. Todo sinistro passa pela análise da seguradora antes de qualquer pagamento ou autorização de conserto.
O critério previsto na apólice. Quando o prejuízo atinge o percentual de referência do valor do veículo, comum em 75%, o caso tende a ser tratado como perda total, com indenização no lugar do reparo.
Saber a diferença entre perda parcial e perda total evita a expectativa errada depois de um acidente. Na parcial, o carro é consertado e a franquia costuma entrar. No total, o dano atinge o critério de referência e o seguro caminha para a indenização. Conhecer esses limites ajuda a entender o que esperar quando o pior acontece.
Ficou em dúvida sobre como o seu seguro responderia num sinistro grave? Você pode simular o seu seguro em poucos minutos ou falar direto com a nossa equipe no WhatsApp. E se a sua preocupação agora for multa ou pontos na CNH, a SÓ Multas segue defendendo o seu direito de dirigir: entre em contato.
É quando os danos atingem o critério previsto na apólice, comum em 75% do valor do veículo, levando à indenização integral no lugar do reparo.
Na perda parcial, o carro é consertado. Na perda total, o dano atinge o critério de referência e o seguro paga a indenização.
A franquia aparece mais na perda parcial. Na perda total, aplica-se a regra prevista na apólice para aquele caso.
O percentual de 75% é uma referência comum, mas a regra exata depende das condições do produto contratado.


